
3 micro-optimisations UX à faible coût pour les parcours de souscription assurance : infobulles, auto-complétion et contrôle de saisie
17 / 03 / 2025
Les 3 optimisations en synthèse : impact, budget et accessibilité
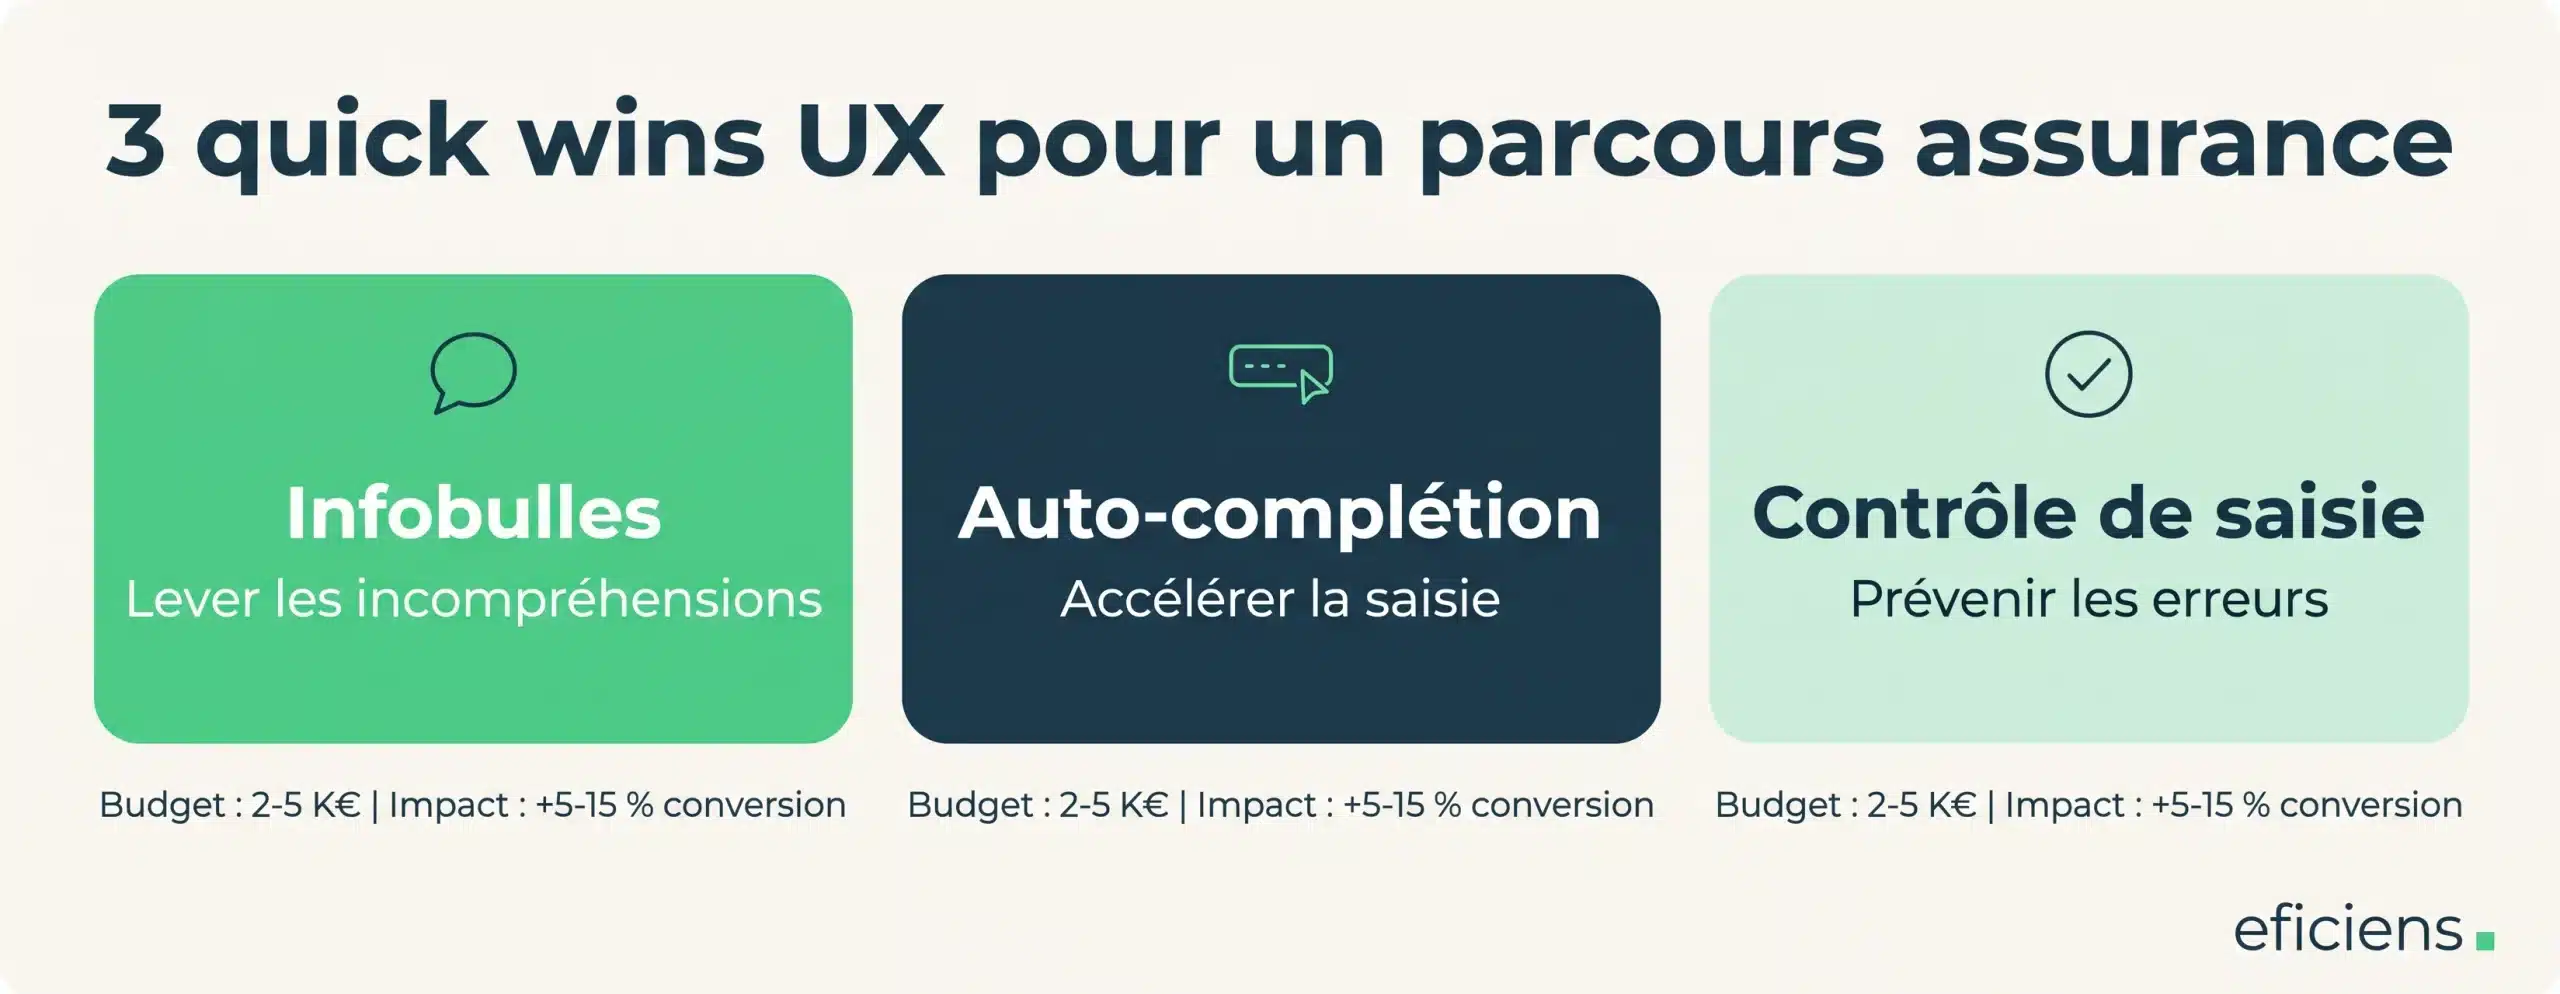
| Optimisation | Ce qu’elle résout | Impact conversion | Budget | Exigence RGAA |
|---|---|---|---|---|
| Infobulles contextuelles | L’incompréhension des champs techniques (capital décès, franchise, coefficient bonus-malus, NIR) | +5 à 10 % sur les étapes où le jargon crée de l’abandon | 2 000 — 4 000 € | Accessible au clavier (focus + Échap), vocalisable par lecteur d’écran (aria-describedby) |
| Auto-complétion | La lenteur et les erreurs de saisie (adresse, profession, véhicule, ville) | +5 à 10 % sur les étapes avec des champs longs | 3 000 — 5 000 € | Liste de suggestions navigable au clavier (flèches + Entrée), annonce du nombre de résultats au lecteur d’écran (aria-live) |
| Contrôle de saisie temps réel | Les erreurs non détectées avant la validation du formulaire (format IBAN, date, NIR, email) | +5 à 15 % sur les formulaires à forte densité de champs | 2 000 — 5 000 € | Message d’erreur associé au champ (aria-invalid + aria-errormessage), pas uniquement signalé par la couleur |
Les trois optimisations se cumulent : un parcours qui implémente les trois peut gagner 15 à 30 % de conversion sur les étapes de saisie, pour un budget total de 7 000 à 14 000 € soit 10 à 15 % du coût d’une refonte complète.
Les infobulles contextuelles : lever les incompréhensions sans quitter le parcours
L’une des principales causes d’abandon dans les parcours d’assurance est l’incompréhension des informations demandées. Un prospect confronté à un champ « coefficient de réduction-majoration » ou « capital décès » sans explication hésite, doute de sa réponse, et abandonne. L’infobulle (tooltip) résout ce problème en affichant une aide contextuelle au survol ou au clic sur une icône « ? » à côté du champ — sans quitter la page, sans ouvrir un glossaire, sans rompre le flux de saisie.
La qualité de la rédaction fait toute la différence. Une infobulle qui affiche la définition technique du Code des assurances ne sert à rien une infobulle qui parle le langage du prospect convertit. Pour un champ « capital décès » : plutôt que « Montant garanti en cas de décès de l’assuré au sens de l’article L132-1 », écrire « Ce montant sera versé à vos proches en cas de décès. Pour vous aider : pensez au solde de votre crédit immobilier et aux études de vos enfants. » L’infobulle doit être empathique, pas juridique. L’UX design assurance et l’UX writing sont les compétences clés ici pas le développement.
L’auto-complétion : accélérer la saisie et fiabiliser les données collectées
L’auto-complétion ne sert pas seulement le confort utilisateur elle fiabilise les données collectées, ce qui réduit les erreurs en aval (courriers retournés, géolocalisation erronée, tarification incorrecte). Voici les 8 champs d’un parcours d’assurance qui bénéficient le plus de l’auto-complétion, classés par impact.
| Champ | Source de données | Gain |
|---|---|---|
| Adresse postale | API BAN (Base Adresse Nationale, gratuite) ou Google Places | Saisie ÷3, adresse normalisée, géolocalisation fiable |
| Immatriculation véhicule | API SIV (Système d’Immatriculation des Véhicules) | Récupération auto marque, modèle, puissance, énergie, date MEC |
| Profession / CSP | Nomenclature PCS-ESE (INSEE) ou nomenclature interne | Profession normalisée, cohérence avec le tarificateur |
| Ville / Code postal | API BAN ou référentiel La Poste | Correspondance CP ↔ ville garantie, zone tarifaire correcte |
| Marque et modèle véhicule | Référentiel SRA ou base interne | Groupe SRA correct → tarification précise |
| Médicaments / pathologies (questionnaire santé) | Base CIS (ANSM) ou nomenclature interne | Saisie guidée, évite les fautes d’orthographe sur les molécules |
| Pays de naissance | Référentiel COG (INSEE) | Code pays normalisé, gestion des pays historiques (ex-URSS, ex-Yougoslavie) |
| Établissement bancaire (IBAN) | Registre BIC/SWIFT | Vérification cohérence IBAN ↔ établissement |
L’auto-complétion d’adresse via l’API BAN est le quick win le plus rentable : l’API est gratuite, l’intégration prend 1 à 2 jours, et le gain sur la qualité des adresses collectées est mesurable immédiatement (moins de rejets postaux, meilleure géolocalisation pour le calcul de la zone tarifaire). Notre article sur la capture des données personnelles dans les parcours détaille les stratégies de collecte champ par champ.
Le contrôle de saisie en temps réel : prévenir au lieu de punir
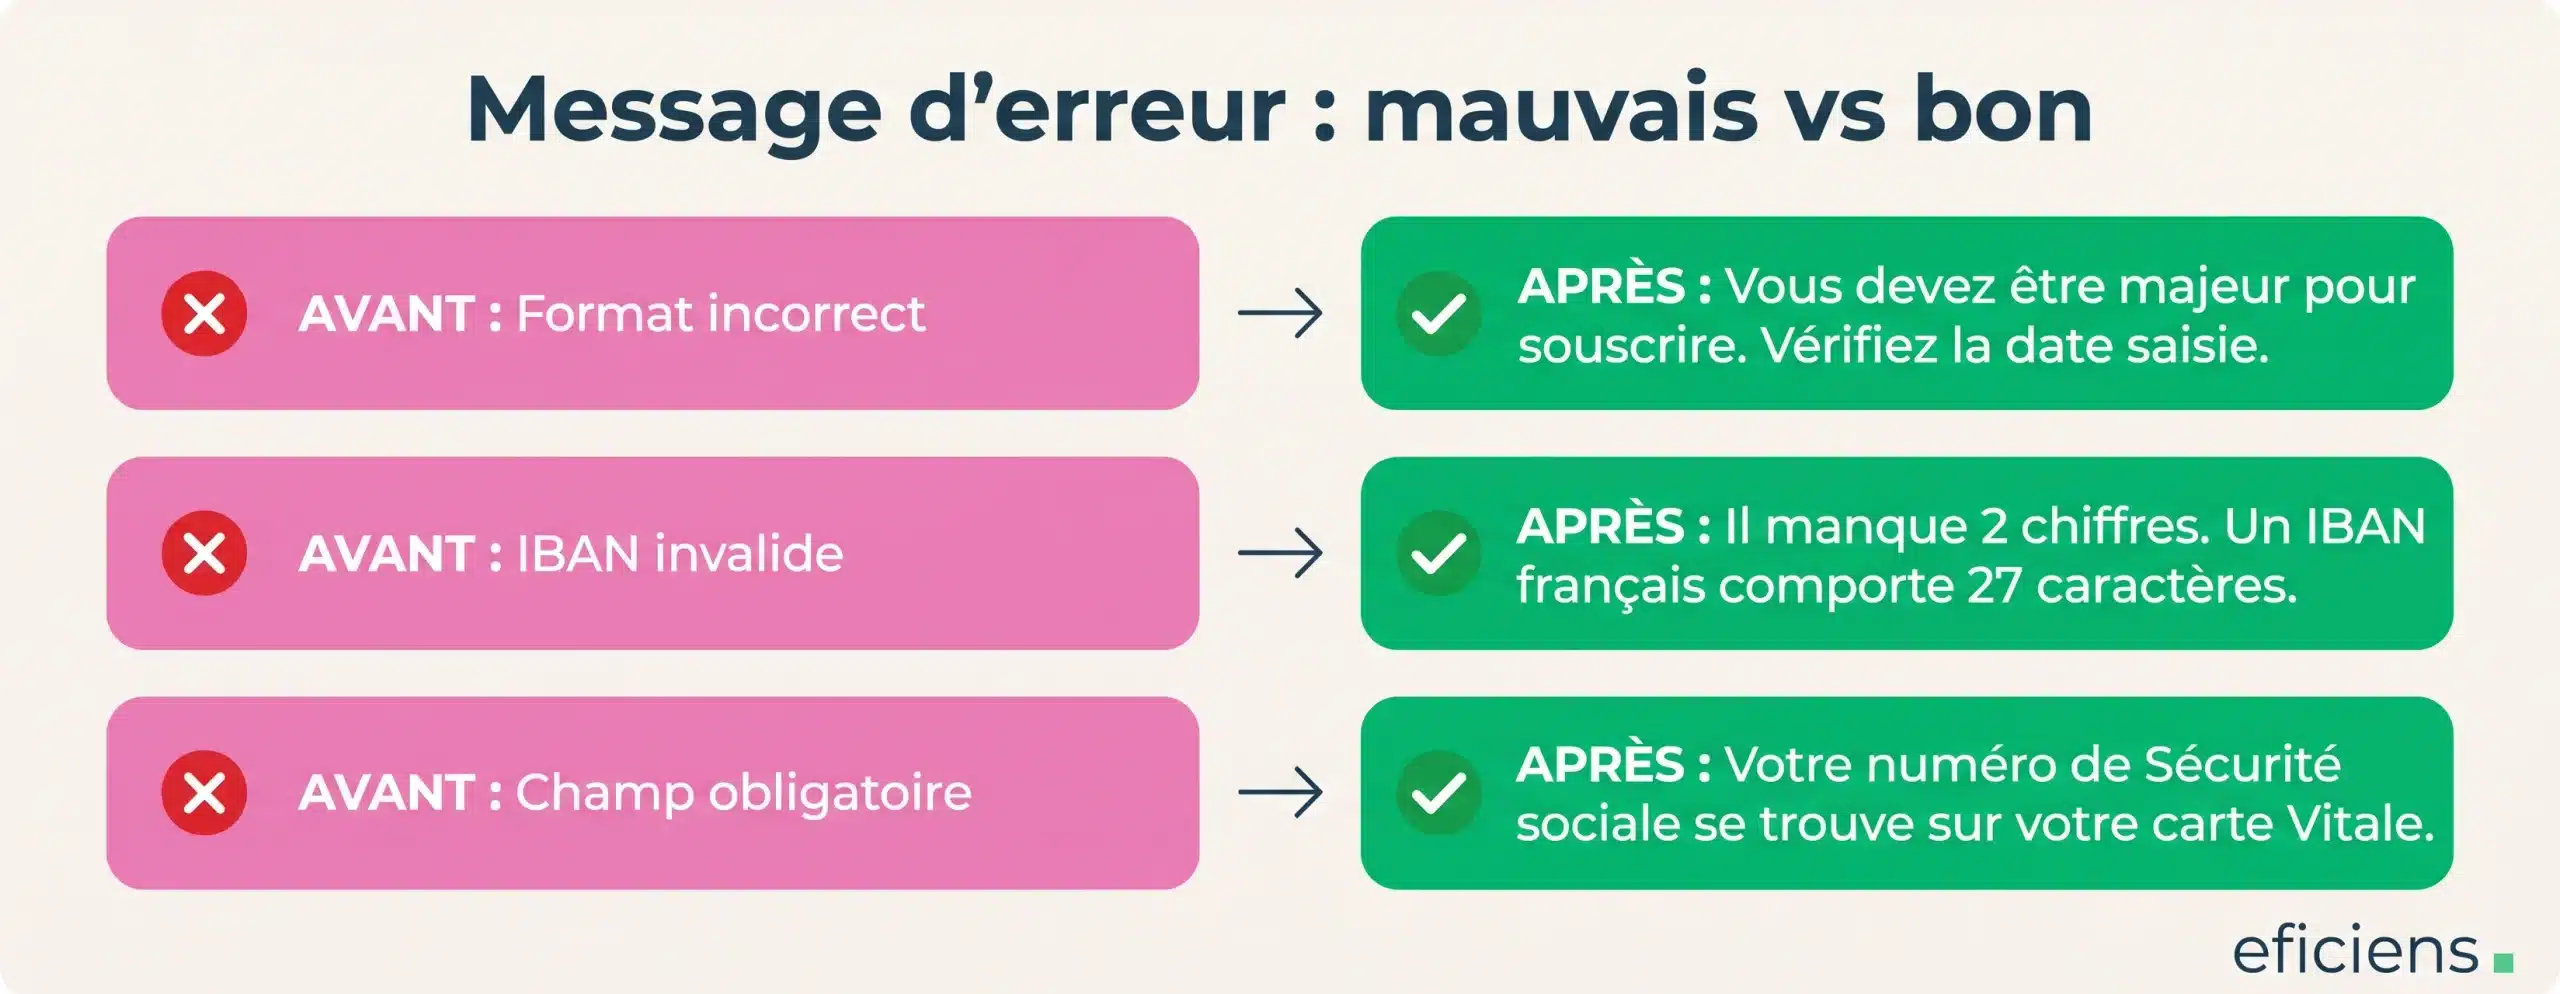
Le contrôle de saisie classique (validation à la soumission du formulaire → page d’erreur rouge en haut) est le pire modèle UX qui existe. Le prospect a rempli 15 champs, clique « Valider », et voit un bandeau « 3 erreurs détectées » sans savoir où elles sont. Le contrôle en temps réel inverse la logique : chaque champ est validé au fur et à mesure de la saisie, avec un feedback immédiat (check vert si correct, message d’aide si incorrect).
La qualité du message d’erreur est aussi importante que la détection elle-même. Un contrôle de saisie qui affiche « Format incorrect » n’aide pas le prospect. Un contrôle qui affiche « Un IBAN français comporte 27 caractères il en manque 2 dans votre saisie » résout le problème. Exemples concrets pour l’assurance : pour une date de naissance, « Pour souscrire ce contrat, vous devez avoir entre 18 et 75 ans » ; pour un NIR, « Votre numéro de Sécurité sociale se trouve sur votre carte Vitale, il commence par 1 ou 2 » ; pour un email, « Cette adresse ne semble pas complète vérifiez le domaine après le @ ». Les bonnes pratiques des formulaires assurance s’appliquent intégralement aux contrôles de saisie.
L’accessibilité RGAA des micro-interactions : le point souvent oublié
Les infobulles, l’auto-complétion et les contrôles de saisie sont précisément les composants les plus souvent non conformes RGAA sur les parcours d’assurance que nous auditons. Trois exigences à intégrer dès le développement. Les infobulles doivent être déclenchables au focus clavier (pas uniquement au hover souris), fermables avec Échap, et reliées au champ par un attribut aria-describedby pour que le lecteur d’écran annonce le contenu de l’infobulle quand le focus arrive sur le champ. L’auto-complétion doit annoncer le nombre de suggestions disponibles (aria-live="polite"), permettre la navigation dans la liste au clavier (flèches haut/bas + Entrée pour sélectionner) et ne pas piéger le focus dans la liste. Les messages d’erreur doivent être associés au champ concerné (aria-invalid="true" + aria-errormessage), ne pas être signalés uniquement par la couleur rouge (ajouter une icône et un texte), et être vocalisés par le lecteur d’écran dès leur apparition.
Le budget total pour les 3 optimisations est de 7 000 à 14 000 € HT, déployable en 3 à 6 semaines sans toucher au back-end ni au SI de gestion. Le ROI se mesure dès le premier mois par l’amélioration du taux de complétion des étapes de saisie (mesurable dans GA4 via les événements d’étape du tunnel) et par la réduction du taux de rebond sur les champs problématiques (mesurable via les heatmaps Hotjar ou Clarity). L’investissement est amorti en 2 à 4 mois sur un parcours qui génère 500+ devis/mois. Ces optimisations sont aussi les premières que nous recommandons en phase de TMA avant d’engager une refonte complète elles produisent un gain immédiat qui finance en partie le projet de refonte ultérieur. Voir nos simulateurs assurance pour l’intégration dans un parcours plus complet. Contactez notre équipe pour un audit de vos parcours ou consultez notre grille tarifaire 2026.
En conclusion : commencer petit, mesurer vite, itérer
Les trois micro-optimisations décrites dans cet article partagent trois caractéristiques qui en font les premiers chantiers à lancer sur un parcours de souscription assurance : elles sont peu coûteuses (7 000 à 14 000 € au total), elles sont rapides à déployer (3 à 6 semaines), et elles produisent des résultats mesurables dès le premier mois. Elles ne remplacent pas une refonte de parcours mais elles produisent un gain immédiat qui démontre l’impact de l’UX sur la conversion, ce qui est souvent le meilleur argument pour obtenir le budget d’une refonte complète.
Questions fréquentes sur la micro-optimisations UX des parcours assurance
Peut-on déployer ces optimisations sans toucher au back-end ?
Oui. Les infobulles, l’auto-complétion et le contrôle de saisie sont des composants 100 % front-end (HTML, CSS, JavaScript). Ils ne modifient ni la structure de la base de données, ni les API du tarificateur, ni le SI de gestion. L’auto-complétion appelle des API externes (BAN pour les adresses, SIV pour les véhicules) mais ces appels se font côté navigateur, sans modifier le back-end du parcours. C’est précisément ce qui rend ces optimisations rapides et peu risquées à déployer.
Quel est le quick win le plus rentable des trois ?
L’auto-complétion d’adresse via l’API BAN (Base Adresse Nationale). L’API est gratuite, l’intégration prend 1 à 2 jours de développement, et le gain est double : réduction du temps de saisie (÷3) et fiabilisation de l’adresse collectée (normalisée, géolocalisée). Sur un parcours auto ou MRH, l’adresse détermine la zone tarifaire une adresse erronée produit un tarif faux, qui produit un abandon ou une résiliation.
Les infobulles doivent-elles être accessibles RGAA ?
Oui. Une infobulle déclenchable uniquement au hover souris est non conforme RGAA elle est invisible pour un utilisateur au clavier et non vocalisée par un lecteur d’écran. L’infobulle conforme se déclenche au focus clavier (Tab), se ferme avec Échap, et est reliée au champ par un attribut aria-describedby. Le lecteur d’écran annonce automatiquement le contenu de l’infobulle quand le focus arrive sur le champ. Le surcoût de l’accessibilité est quasi nul si l’exigence est posée dès le développement.
Comment mesurer l'impact de ces optimisations ?
Trois indicateurs dans GA4 : le taux de complétion par étape du tunnel (avant/après), le taux de rebond sur les champs optimisés (mesurable via les heatmaps Hotjar ou Microsoft Clarity), et le nombre de soumissions avec erreur (avant/après contrôle de saisie temps réel). L’A/B test est la méthode la plus fiable : déployer l’optimisation sur 50 % du trafic pendant 2 à 4 semaines et comparer les taux de conversion.
Ces optimisations se cumulent-elles avec une refonte de parcours ?
Oui, et c’est même la séquence que nous recommandons. Les micro-optimisations en phase 1 (3 à 6 semaines, 7 000-14 000 €) produisent un gain de conversion immédiat qui valide l’impact de l’UX sur le business. La refonte complète en phase 2 (3 à 6 mois, 40 000-100 000 €) reconstruit le parcours de bout en bout en intégrant nativement les trois optimisations. Le gain de la phase 1 finance en partie la phase 2 et constitue le meilleur business case pour obtenir le budget de refonte en interne.
IP, si vous nous contactiez pour échanger sur vos projets digitaux ?
Tous les détails sur notre page contact ou en visio ci-dessous
Échangeons sur vos enjeux
Ils nous font confiance