
Blog d’assurance en 2026 : comment le structurer pour qu’il génère des leads et pas seulement du trafic
14 / 04 / 2025
Pourquoi le blog d’assurance ne convertit pas : le diagnostic en 3 points
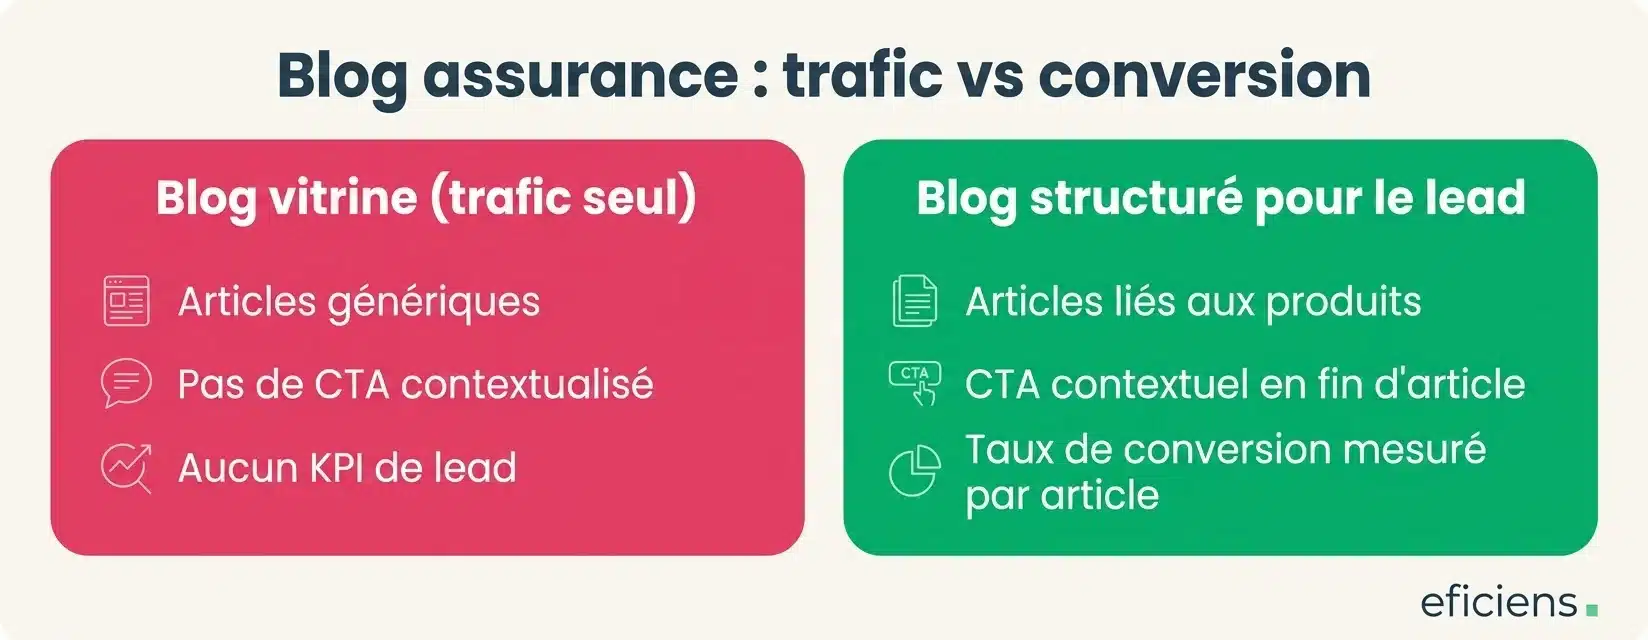
Le premier problème est l’absence de lien entre le contenu et l’offre. Un article sur « comment bien protéger sa maison contre les cambriolages » génère du trafic organique sur une requête à fort volume — mais si l’article ne renvoie pas vers la page produit MRH avec un CTA contextuel (« découvrez nos formules habitation » plutôt qu’un bandeau « demandez un devis »), le lecteur consomme le contenu et quitte le site. Le contenu a rempli sa mission SEO (du trafic) mais pas sa mission business (du lead). La règle fondamentale : chaque article doit être rattaché à un produit ou une gamme, et le CTA de fin d’article doit renvoyer vers la page de ce produit — pas vers la page d’accueil ni vers un formulaire de contact générique.
Le deuxième problème est le CTA générique et omniprésent. Un bandeau « demandez un devis » identique sur chaque article produit un effet de cécité bannière : le lecteur ne le voit plus après la troisième visite. Le CTA efficace est contextuel : en fin d’article, formulé comme une suite naturelle du contenu (« vous voulez savoir combien coûte cette protection ? simulez votre tarif »), avec un lien vers le simulateur ou la page produit correspondante. Le ton conversationnel et la pertinence contextuelle multiplient le taux de clic par 3 à 5 par rapport à un bandeau générique.
Le troisième problème est l’absence de mesure. La plupart des blogs d’assurance mesurent les pages vues et le temps passé — pas le taux de conversion par article. Or un article qui génère 5 000 visites et 0 lead n’a pas la même valeur qu’un article qui génère 500 visites et 15 leads. Sans cette mesure, le planning éditorial est piloté à l’aveugle : on publie ce qui génère du trafic plutôt que ce qui génère du business.
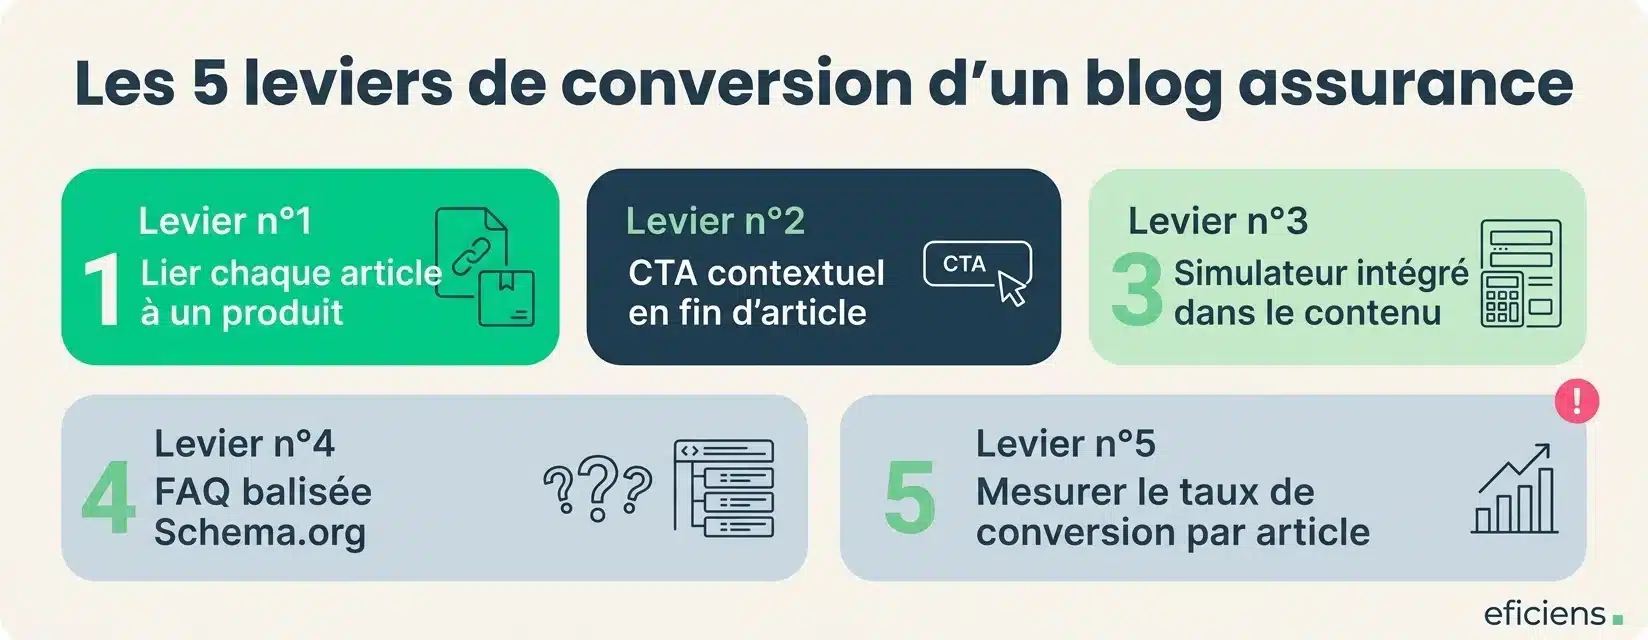
Les 5 leviers pour transformer un blog d’assurance en outil de conversion
Levier 1 — Rattacher chaque article à un produit. L’article « comment choisir sa mutuelle senior » est rattaché à la gamme santé senior. L’article « que faire après un dégât des eaux » est rattaché à la garantie MRH. L’article « arrêt de travail : vos droits et démarches » est rattaché à la prévoyance individuelle. Ce rattachement conditionne le CTA de fin d’article, le maillage interne (l’article renvoie vers la page produit et inversement) et la mesure (le lead est attribué à l’article ET au produit). L’architecture contenus WordPress permet de formaliser cette relation via des taxonomies et des Custom Post Types.
Levier 2 — CTA contextuel en fin d’article. Le CTA est rédigé comme une suite logique du contenu, pas comme une publicité. Il renvoie vers la page produit, le simulateur ou le formulaire de devis du produit rattaché. Exemples : « Comparez nos formules senior en 2 minutes » (article mutuelle senior), « Simulez votre tarif MRH » (article dégât des eaux), « Découvrez notre garantie arrêt de travail » (article prévoyance). Le CTA doit être conforme RGAA : bouton avec texte explicite (pas « cliquez ici »), contraste AA, focus visible.
Levier 3 — Simulateur intégré dans le contenu. Quand l’article traite d’un sujet à dimension tarifaire (remboursement optique, coût d’une garantie, comparaison de formules), intégrer un simulateur directement dans l’article raccourcit radicalement le chemin vers la conversion. Le lecteur passe de « je m’informe » à « je calcule mon tarif » sans changer de page. Le simulateur produit un résultat personnalisé qui ancre l’engagement — et qui collecte les données de contact pour le suivi commercial.
Levier 4 — FAQ balisée Schema.org. Chaque article devrait se terminer par 2 à 3 questions-réponses balisées en Schema.org FAQPage. Ce balisage produit un double effet : les FAQ apparaissent dans les featured snippets Google (visibilité accrue) et sont reprises par les LLM (ChatGPT, Perplexity) dans leurs réponses (GEO). En 2026, un article bien balisé pour le GEO a plus de valeur qu’un article optimisé uniquement pour le SEO classique. Notre article sur le rédactionnel marketing détaille les principes de rédaction pour le GEO.
Levier 5 — Mesure du taux de conversion par article. Dans GA4, configurer un événement de conversion (clic sur le CTA de fin d’article, arrivée sur la page devis, soumission du formulaire) et l’attribuer à la page source. L’objectif n’est pas un taux de conversion global du blog — c’est un taux par article, croisé avec le produit rattaché. Ce tableau de bord permet d’identifier les 10-20 % d’articles qui génèrent 80 % des leads et de concentrer l’effort éditorial dessus (mise à jour, enrichissement, promotion).
Les KPI d’un blog d’assurance qui convertit
| KPI | Blog vitrine (trafic seul) | Blog structuré pour le lead |
|---|---|---|
| Métrique principale | Pages vues, sessions | Taux de conversion par article (visiteur → lead) |
| CTA | Bandeau générique identique partout | CTA contextuel lié au produit rattaché |
| Taux de conversion typique | 0,1 — 0,5 % | 1 — 3 % (sur les articles à forte intention) |
| Attribution du lead | Non tracée (lead attribué au canal « site web ») | Attribuée à l’article ET au produit |
| Pilotage éditorial | Volume d’articles publiés par mois | ROI par article (leads générés / coût de production) |
| Visibilité GEO | Non mesurée | Taux de citation dans AI Overviews et Perplexity |
Le cas des blogs prévention : le contenu le plus lu et le moins monétisé
Les blogs prévention (santé, auto, habitation, risques professionnels) sont un cas particulier. Ils concentrent souvent le plus gros volume de trafic organique du site (les requêtes « comment bien dormir », « que faire en cas d’accident de la route », « protéger sa maison du gel » génèrent des dizaines de milliers de visites mensuelles) mais le taux de conversion est proche de zéro — parce que l’intention du lecteur est informationnelle, pas transactionnelle. Le lecteur ne cherche pas une assurance, il cherche un conseil.
La solution n’est pas de supprimer ces contenus (ils alimentent l’autorité SEO et la notoriété de marque) mais de les structurer comme des passerelles vers l’offre. Trois techniques fonctionnent. La première : un encart « Le saviez-vous ? » en milieu d’article qui relie le conseil au produit (« saviez-vous que votre assurance MRH couvre les dégâts liés au gel ? vérifiez vos garanties »). La deuxième : un simulateur contextuel en fin d’article (« estimez le coût de votre protection habitation en 2 minutes »). La troisième : une FAQ en fin d’article qui traite la dimension assurantielle du sujet et qui est balisée pour le GEO. L’objectif n’est pas de convertir le blog prévention au même taux que les pages produits — c’est de faire passer le taux de 0,1 % à 0,5-1 %, ce qui sur des volumes de 20 000 visites/mois représente 100 à 200 leads mensuels supplémentaires.
Budget d’optimisation d’un blog assurance existant
L’optimisation d’un blog existant pour la conversion se décompose en trois postes. L’audit et la priorisation (identifier les 20 articles à plus fort potentiel de conversion, les rattacher aux produits, définir les CTA) représente 2 000 à 5 000 € HT (2 à 4 jours). La réécriture et enrichissement des 20 articles prioritaires (CTA contextuels, FAQ balisées, maillage interne vers les pages produits) représente 5 000 à 12 000 € HT. L’intégration des simulateurs dans les articles les plus performants représente 3 000 à 8 000 € HT par simulateur. Le monitoring GA4 (événements de conversion, tableau de bord par article) est généralement inclus dans la TMA. Budget total pour transformer un blog vitrine en blog de conversion : 10 000 à 25 000 € HT. Contactez notre équipe pour un audit de votre blog ou consultez notre grille tarifaire 2026.
En conclusion : un blog d’assurance qui ne convertit pas est un blog mal structuré, pas un blog inutile
Le blog reste l’un des actifs digitaux les plus puissants d’un assureur en 2026 — à condition de le penser comme un outil de conversion, pas comme un magazine en ligne. La transformation ne passe pas par plus de contenu mais par une meilleure structure : chaque article rattaché à un produit, un CTA contextuel au lieu d’un bandeau générique, un simulateur quand c’est pertinent, des FAQ balisées pour le GEO, et surtout une mesure du ROI par article qui pilote le planning éditorial. Les 10 000 à 25 000 € d’optimisation d’un blog existant se rentabilisent en 6 à 12 mois par les leads supplémentaires générés — sans aucun investissement publicitaire additionnel.
Questions fréquentes sur le blog d’assurance et conversion
Quel taux de conversion viser pour un blog d'assurance ?
Sur l’ensemble du blog, un taux de 0,5 à 1 % (visiteur → lead) est un bon objectif. Mais la moyenne cache de fortes disparités : les articles à intention transactionnelle (« combien coûte une mutuelle senior », « comment changer d’assurance auto ») peuvent atteindre 2 à 3 %, tandis que les articles purement informationnels (« comment bien dormir », « que faire en cas de gel ») restent sous 0,3 %. L’objectif est d’identifier les premiers et de concentrer l’effort sur eux, tout en structurant les seconds comme des passerelles.
Faut-il un blog séparé pour la prévention ?
Pas nécessairement. Un blog unique avec des catégories (prévention santé, prévention auto, prévention habitation, actualité assurance) est plus simple à gérer et concentre l’autorité SEO. Le blog séparé (sous-domaine ou site dédié) ne se justifie que si la prévention est un axe stratégique majeur de la marque employeur ou de la RSE, avec un volume de production éditorial important (10+ articles/mois). Dans tous les autres cas, les contenus prévention sont mieux intégrés dans le blog principal, avec un maillage systématique vers les pages produits.
Combien d'articles publier par mois sur un blog assurance ?
La fréquence idéale dépend de la capacité éditoriale, pas d’un volume cible arbitraire. Deux articles de qualité par mois (1 200 à 1 500 mots, bien structurés, avec CTA et FAQ balisée) valent mieux que 8 articles de 400 mots sans structure ni maillage. La régularité compte plus que le volume : un rythme de 2 articles/mois tenu sur 12 mois produit plus de résultats SEO qu’une rafale de 10 articles suivie de 3 mois de silence.
Le blog a-t-il encore un intérêt avec le GEO et l'IA ?
Plus que jamais. Les LLM (ChatGPT, Perplexity, Google AI Overviews) reprennent en priorité les contenus structurés, factuels et balisés — exactement ce que produit un blog d’assurance bien optimisé. Un article avec un « En bref », des FAQ balisées Schema.org et des données chiffrées a plus de chances d’être cité dans une réponse IA qu’une page produit commerciale. Le blog est le principal vecteur de visibilité GEO pour un assureur en 2026.
Comment mesurer le ROI du blog dans GA4 ?
Trois événements à configurer dans GA4 : (1) clic sur le CTA de fin d’article (événement personnalisé avec le nom de l’article et le produit rattaché), (2) arrivée sur la page devis/simulateur depuis un article (événement de navigation), (3) soumission du formulaire de devis avec attribution à l’article source (conversion). Le tableau de bord croise ces trois événements par article pour calculer le taux de conversion article → lead et le coût par lead (coût de production de l’article / nombre de leads générés sur 12 mois).
IP, si vous nous contactiez pour échanger sur vos projets digitaux ?
Tous les détails sur notre page contact ou en visio ci-dessous
Échangeons sur vos enjeux
Ils nous font confiance